

Tin tức
Bạc và lúa mì cùng lao dốc, MXV-Index xuống đáy hơn 2 tháng
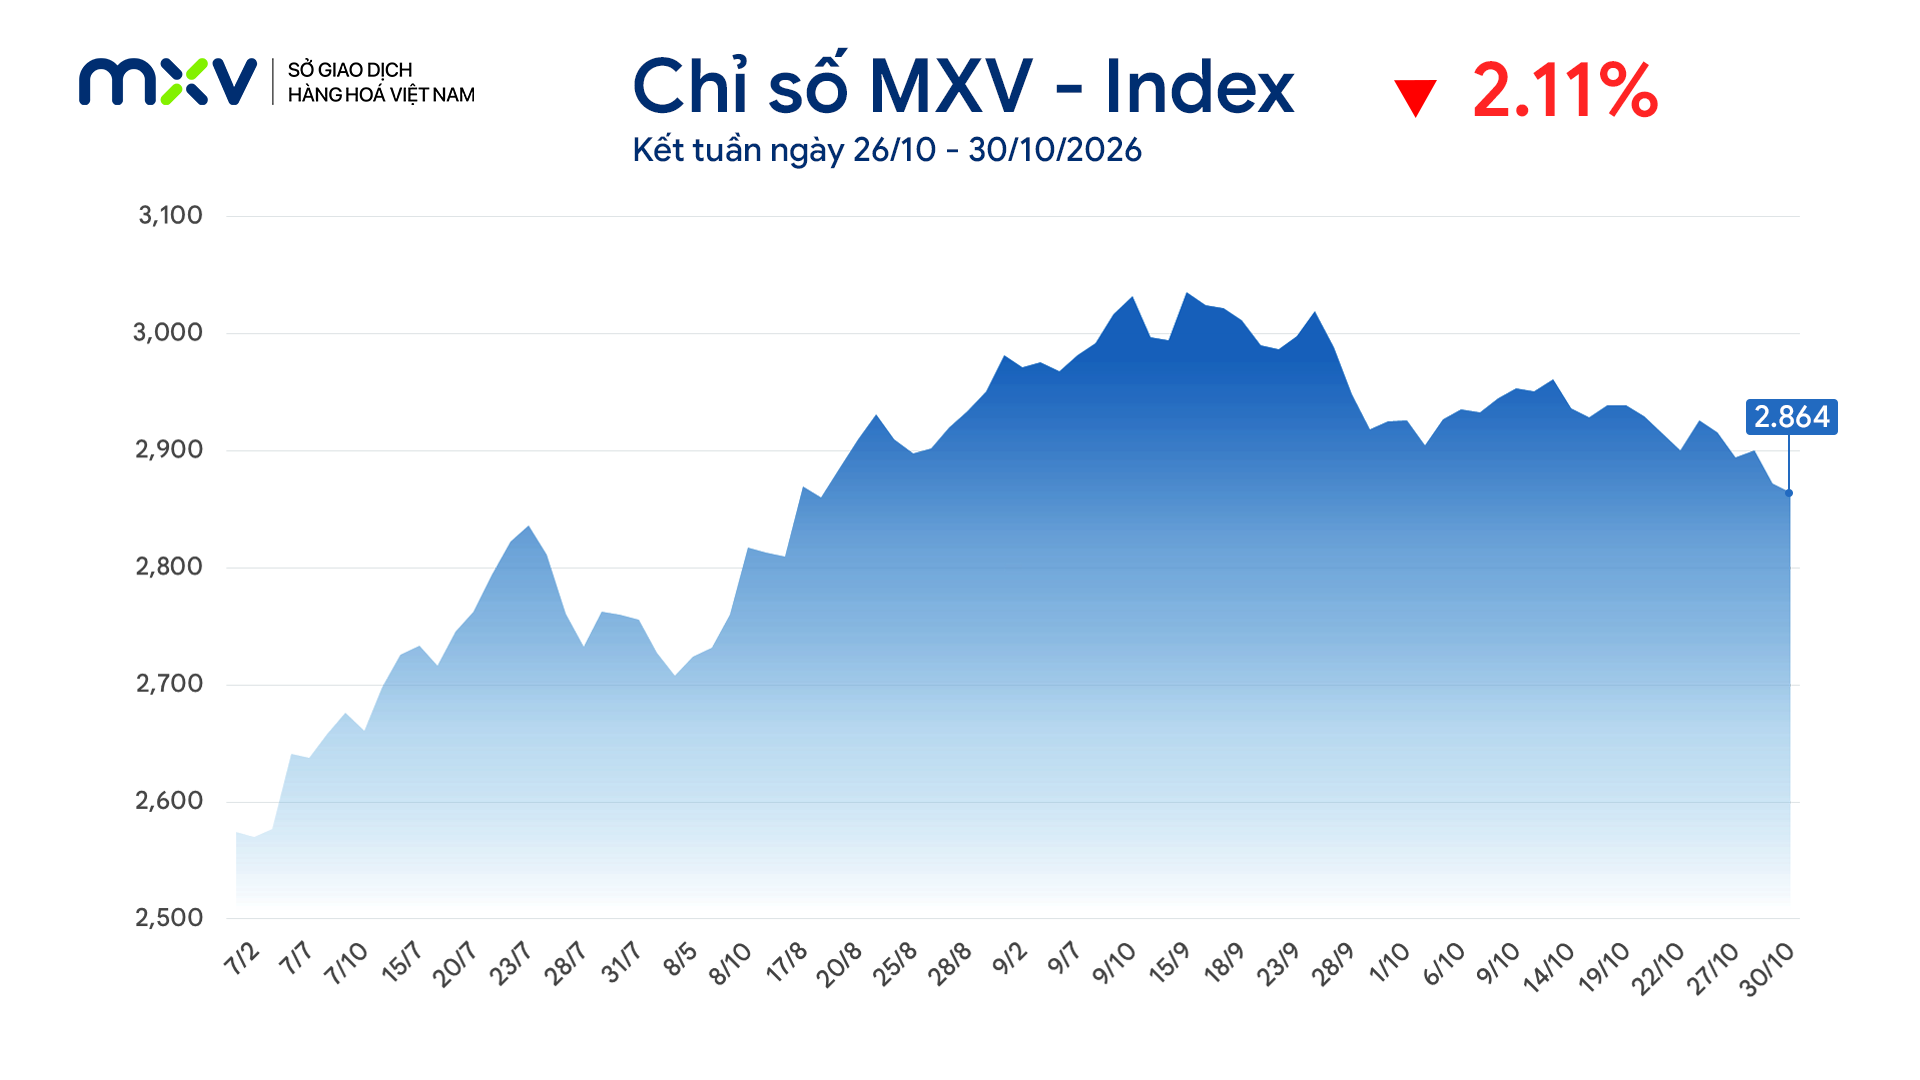
Sắc đỏ bao trùm thị trường hàng hóa nguyên liệu thế giới trong tuần giao dịch vừa qua (26-30/10). Kết tuần, chỉ số MXV-Index giảm 2,1% xuống 2.864 điểm, nối dài đà giảm sang tuần thứ 3 liên tiếp. Nhóm kim loại quý gây chú ý với đà lao dốc mạnh, giá bạc lùi về mức thấp nhất trong vòng một năm qua. Trong khi đó, giá lúa mì xác lập chuỗi giảm giá 9 phiên liên tiếp, dài nhất kể từ năm 1997.
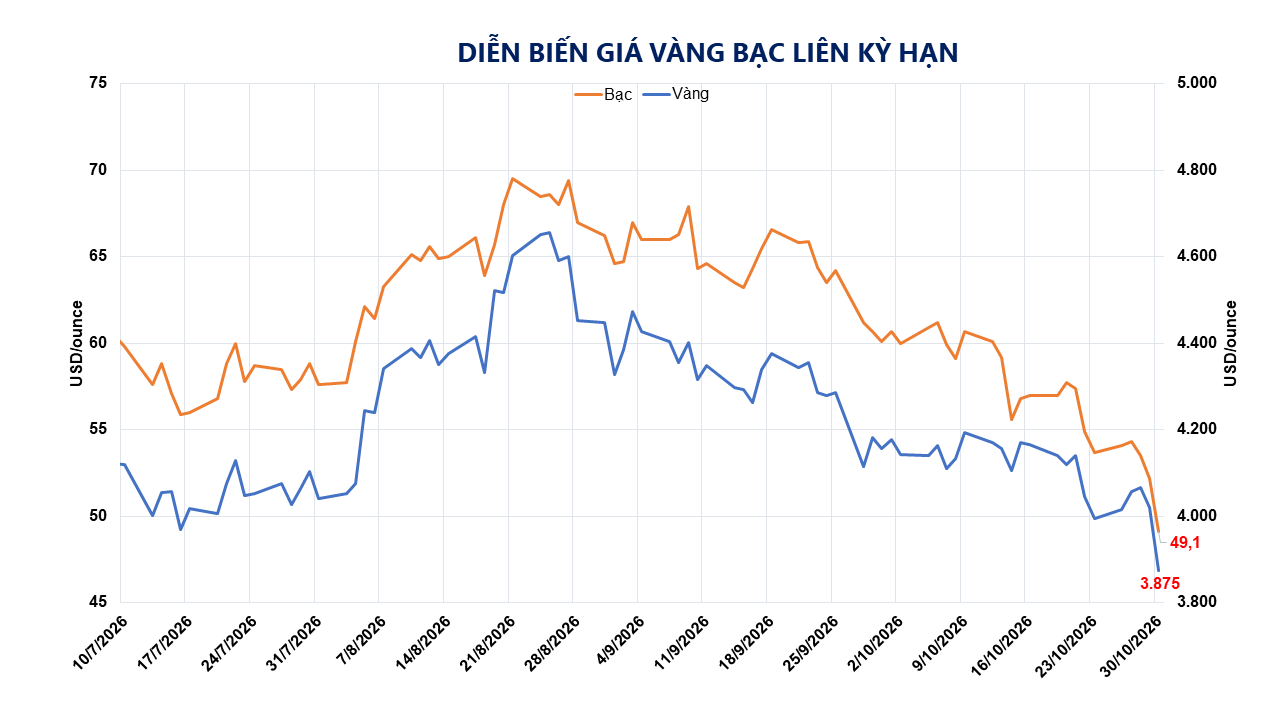
Giá bạc giảm gần 9%
Khép lại tuần qua, nhóm kim loại quý đồng loạt suy giảm trước kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất và làn sóng thanh lý vị thế lan rộng bất chấp các yếu tố hỗ trợ cho Kim loại quý. Đóng cửa, giá vàng giảm 3,62% xuống 3.875,84 USD/ounce, thấp nhất kể từ tháng 10/2025. Cùng chiều, giá bạc kỳ hạn tháng 12 cũng lao dốc 8,66% lùi về mốc 49,28 USD/ounce.
Nguyên nhân chính do kỳ vọng Fed tăng lãi suất vào tháng 12 tiếp tục được củng cố. Tại cuộc họp hôm thứ Tư, Ủy ban Thị trường Mở Liên bang (FOMC) giữ lãi suất ở 3,75% đến 4% với tỷ lệ phiếu 10 trên 2, hai thành viên ủng hộ tăng ngay 25 điểm cơ bản. Lập trường này được hậu thuẫn bởi loạt dữ liệu vĩ mô khi GDP Mỹ quý III tăng 3,4% và chỉ số giá PCE tháng 9 tăng 0,5% so với tháng trước, đẩy lạm phát hàng năm lên 3,6%.
Theo công cụ CME FedWatch, xác suất Fed tăng lãi suất tại cuộc họp tháng 12 hiện ở mức 76%. Đồng thời, Chủ tịch Fed chi nhánh Dallas, bà Lorie Logan, cũng kêu gọi cần ít nhất hai đợt tăng lãi suất nữa để kiếm soát lạm phát.
Triển vọng lãi suất duy trì ở mức cao làm tăng chi phí cơ hội nắm giữ các tài sản không sinh lãi như vàng và bạc, qua đó gây áp lực lên giá kim loại quý. Đáng chú ý, giá vàng vẫn giảm dù lợi suất trái phiếu kho bạc kỳ hạn 10 năm giảm 7 điểm cơ bản xuống khoảng 4,98% cho thấy thị trường đang ưu tiên kỳ vọng chính sách và dòng tiền hơn là phụ thuộc vào các yếu tố thường hỗ trợ giá.
Mặt khác, đà giảm của cổ phiếu công nghệ đã kéo theo làn sóng bán tháo lan sang kim loại quý, khi nhà đầu tư lo ngại hiệu quả và khả năng thu hồi vốn từ các khoản đầu tư AI. Cổ phiếu Alphabet lao dốc, cùng triển vọng lợi nhuận thận trọng từ Amazon và Intel, khiến tâm lý thị trường thêm thận trọng.
Bên cạnh đó, lợi suất trái phiếu Mỹ duy trì quanh 5%, giá token AI suy yếu và làn sóng doanh nghiệp công nghệ phát hành trái phiếu để mở rộng đầu tư càng làm gia tăng lo ngại về chi phí vốn và rủi ro nợ. Từ đó, khẩu vị rủi ro của nhà đầu tư suy giảm, gây thêm áp lực lên thị trường kim loại quý.
Trên thị trường kỳ hạn, hoạt động thu hẹp vị thế đang tạo ra gánh nặng lớn nhất đối với đà phục hồi của giá vàng. Theo báo cáo Commitments of Traders (COT), các nhóm đầu cơ đã bán ròng 8 tỷ USD hợp đồng vàng kỳ hạn trong tuần 20-27/10, đánh dấu tuần bán tháo thứ 5 liên tiếp.
Lũy kế kể từ ngày 22/9, quy mô bán ròng đã lên tới 19,5 tỷ USD. Trong đó, lượng thanh lý vị thế mua chiếm 5,2 tỷ USD và mở vị thế bán mới chiếm 2,8 tỷ USD. Lực bán này tương đương 4,9 triệu ounce (khoảng 150 tấn vàng), gần bằng hai tháng mua ròng của khu vực ngân hàng trung (ước tính khoảng 85 tấn mỗi tháng theo Goldman).
Tuy nhiên, lượng vàng của các ngân hàng trung ương nước ngoài lưu ký tại Cục Dự trữ Liên bang New York giảm 40 tấn trong tháng 8, trong khi lượng lưu ký tại Ngân hàng Anh tăng 46 tấn. Điều này chưa cho thấy vàng đã bị bán, và ước tính khu vực chính thức mua vào gấp khoảng năm lần tốc độ trước năm 2022, nhưng thị trường đã bắt đầu tính đến khả năng này.
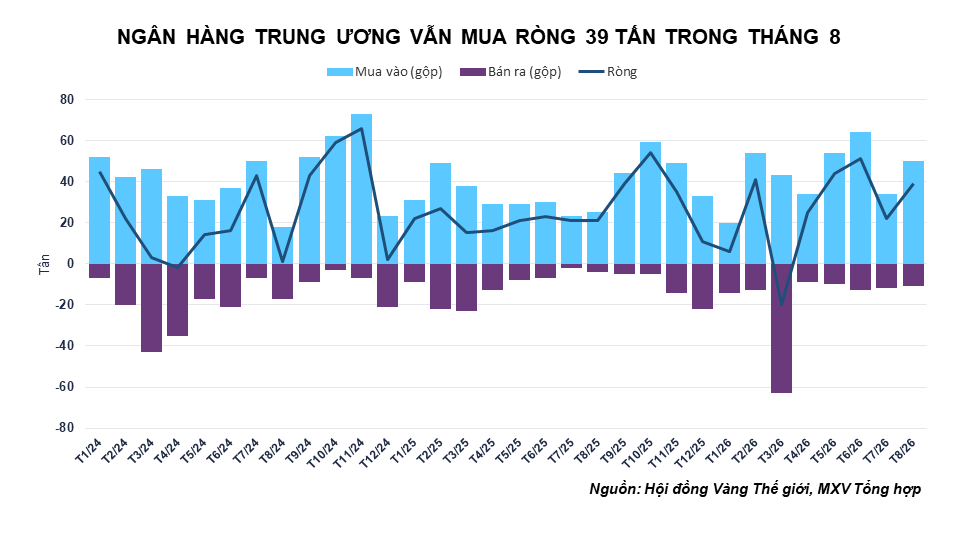
Ở chiều ngược lại, nhóm kim loại quý vẫn tiếp tục nhận được sự hỗ trợ bởi nhu cầu tiếp tục ổn định của các NHTW. Báo cáo từ World Gold Council xác nhận các NHTW toàn cầu tiếp tục duy trì vị thế mua ròng bền bỉ trong nửa cuối năm 2026. Riêng tháng 8/2026, các NHTW đã mua ròng thêm 39 tấn, nâng tổng lượng mua ròng được báo cáo chính thức từ đầu năm lên mức 170 tấn.
Lúa mì giảm giá phiên thứ 9 liên tiếp
Nhóm nông sản tuần qua cũng nhận áp lực bán mạnh khi toàn bộ các mặt hàng đều đóng cửa trong sắc đỏ. Trong đó, lúa mì ghi nhận mức giảm mạnh nhất. Đóng cửa tuần, giá lúa mì Chicago kỳ hạn tháng 12 trên sở CBOT giảm 3,4%, xuống mức 221,7 USD/tấn, đánh dấu tuần giảm giá thứ 9 liên tiếp và xác lập chuỗi tuần giảm liên tục dài nhất kể từ năm 1997. Trong khi giá lúa mì Kansas kỳ hạn tháng 12 giảm hơn 3% xuống mức 236,7 USD/tấn.
Áp lực điều chỉnh sâu chủ yếu bắt nguồn từ làn sóng gia tăng vị thế bán khống của các định chế tài chính trên thị trường phái sinh. Báo cáo Cam kết Thương nhân (COT) do Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) công bố tính đến ngày 27/10 ghi nhận nhóm các nhà quản lý tiền (Managed Money) đã mở mới thêm 22.601 hợp đồng bán ròng, nâng tổng quy mô vị thế bán ròng lúa mì Chicago lên mức kỷ lục 74.606 hợp đồng, rơi vào nhóm 10% vị thế bán khống lớn nhất lịch sử.
Tại sở Kansas, các quỹ cũng bán ra hơn 8.000 hợp đồng, kéo vị thế mua ròng trước đó về mức bán ròng nhẹ 517 hợp đồng. Làn sóng bán kỹ thuật đã kéo chỉ số sức mạnh tương đối (RSI) của lúa mì Chicago rơi sâu xuống dưới 20 điểm, đưa thị trường vào trạng thái quá bán kỹ thuật.
Bên cạnh đó, những tín hiệu ngoại giao quanh nỗ lực thúc đẩy đàm phán ba bên tại khu vực Biển Đen đã kích hoạt đợt điều chỉnh giá, làm hạ nhiệt phần bù rủi ro chiến sự từng hỗ trợ thị trường trước đó.
Áp lực dư cung tại Biển Đen gia tăng khi Cơ quan Ngũ cốc Thổ Nhĩ Kỳ (TMO) xác nhận ngừng nhập khẩu lúa mì cho đến hết năm 2026 sau vụ thu hoạch ước đạt 24,5 - 25 triệu tấn trong nước. Việc thị trường tiêu thụ truyền thống này tạm ngừng mua hàng khiến nguồn cung lúa mì Nga gặp khó khăn ở đầu ra, buộc các nhà xuất khẩu Biển Đen phải hạ giá chào bán nhằm đẩy mạnh lưu thông tồn kho.
Dù Nga có động thái mở luồng cho tàu hàng rời Biển Azov qua eo biển Kerch, các đơn vị vận tải quốc tế vẫn duy trì sự thận trọng trước rủi ro an ninh hàng hải.
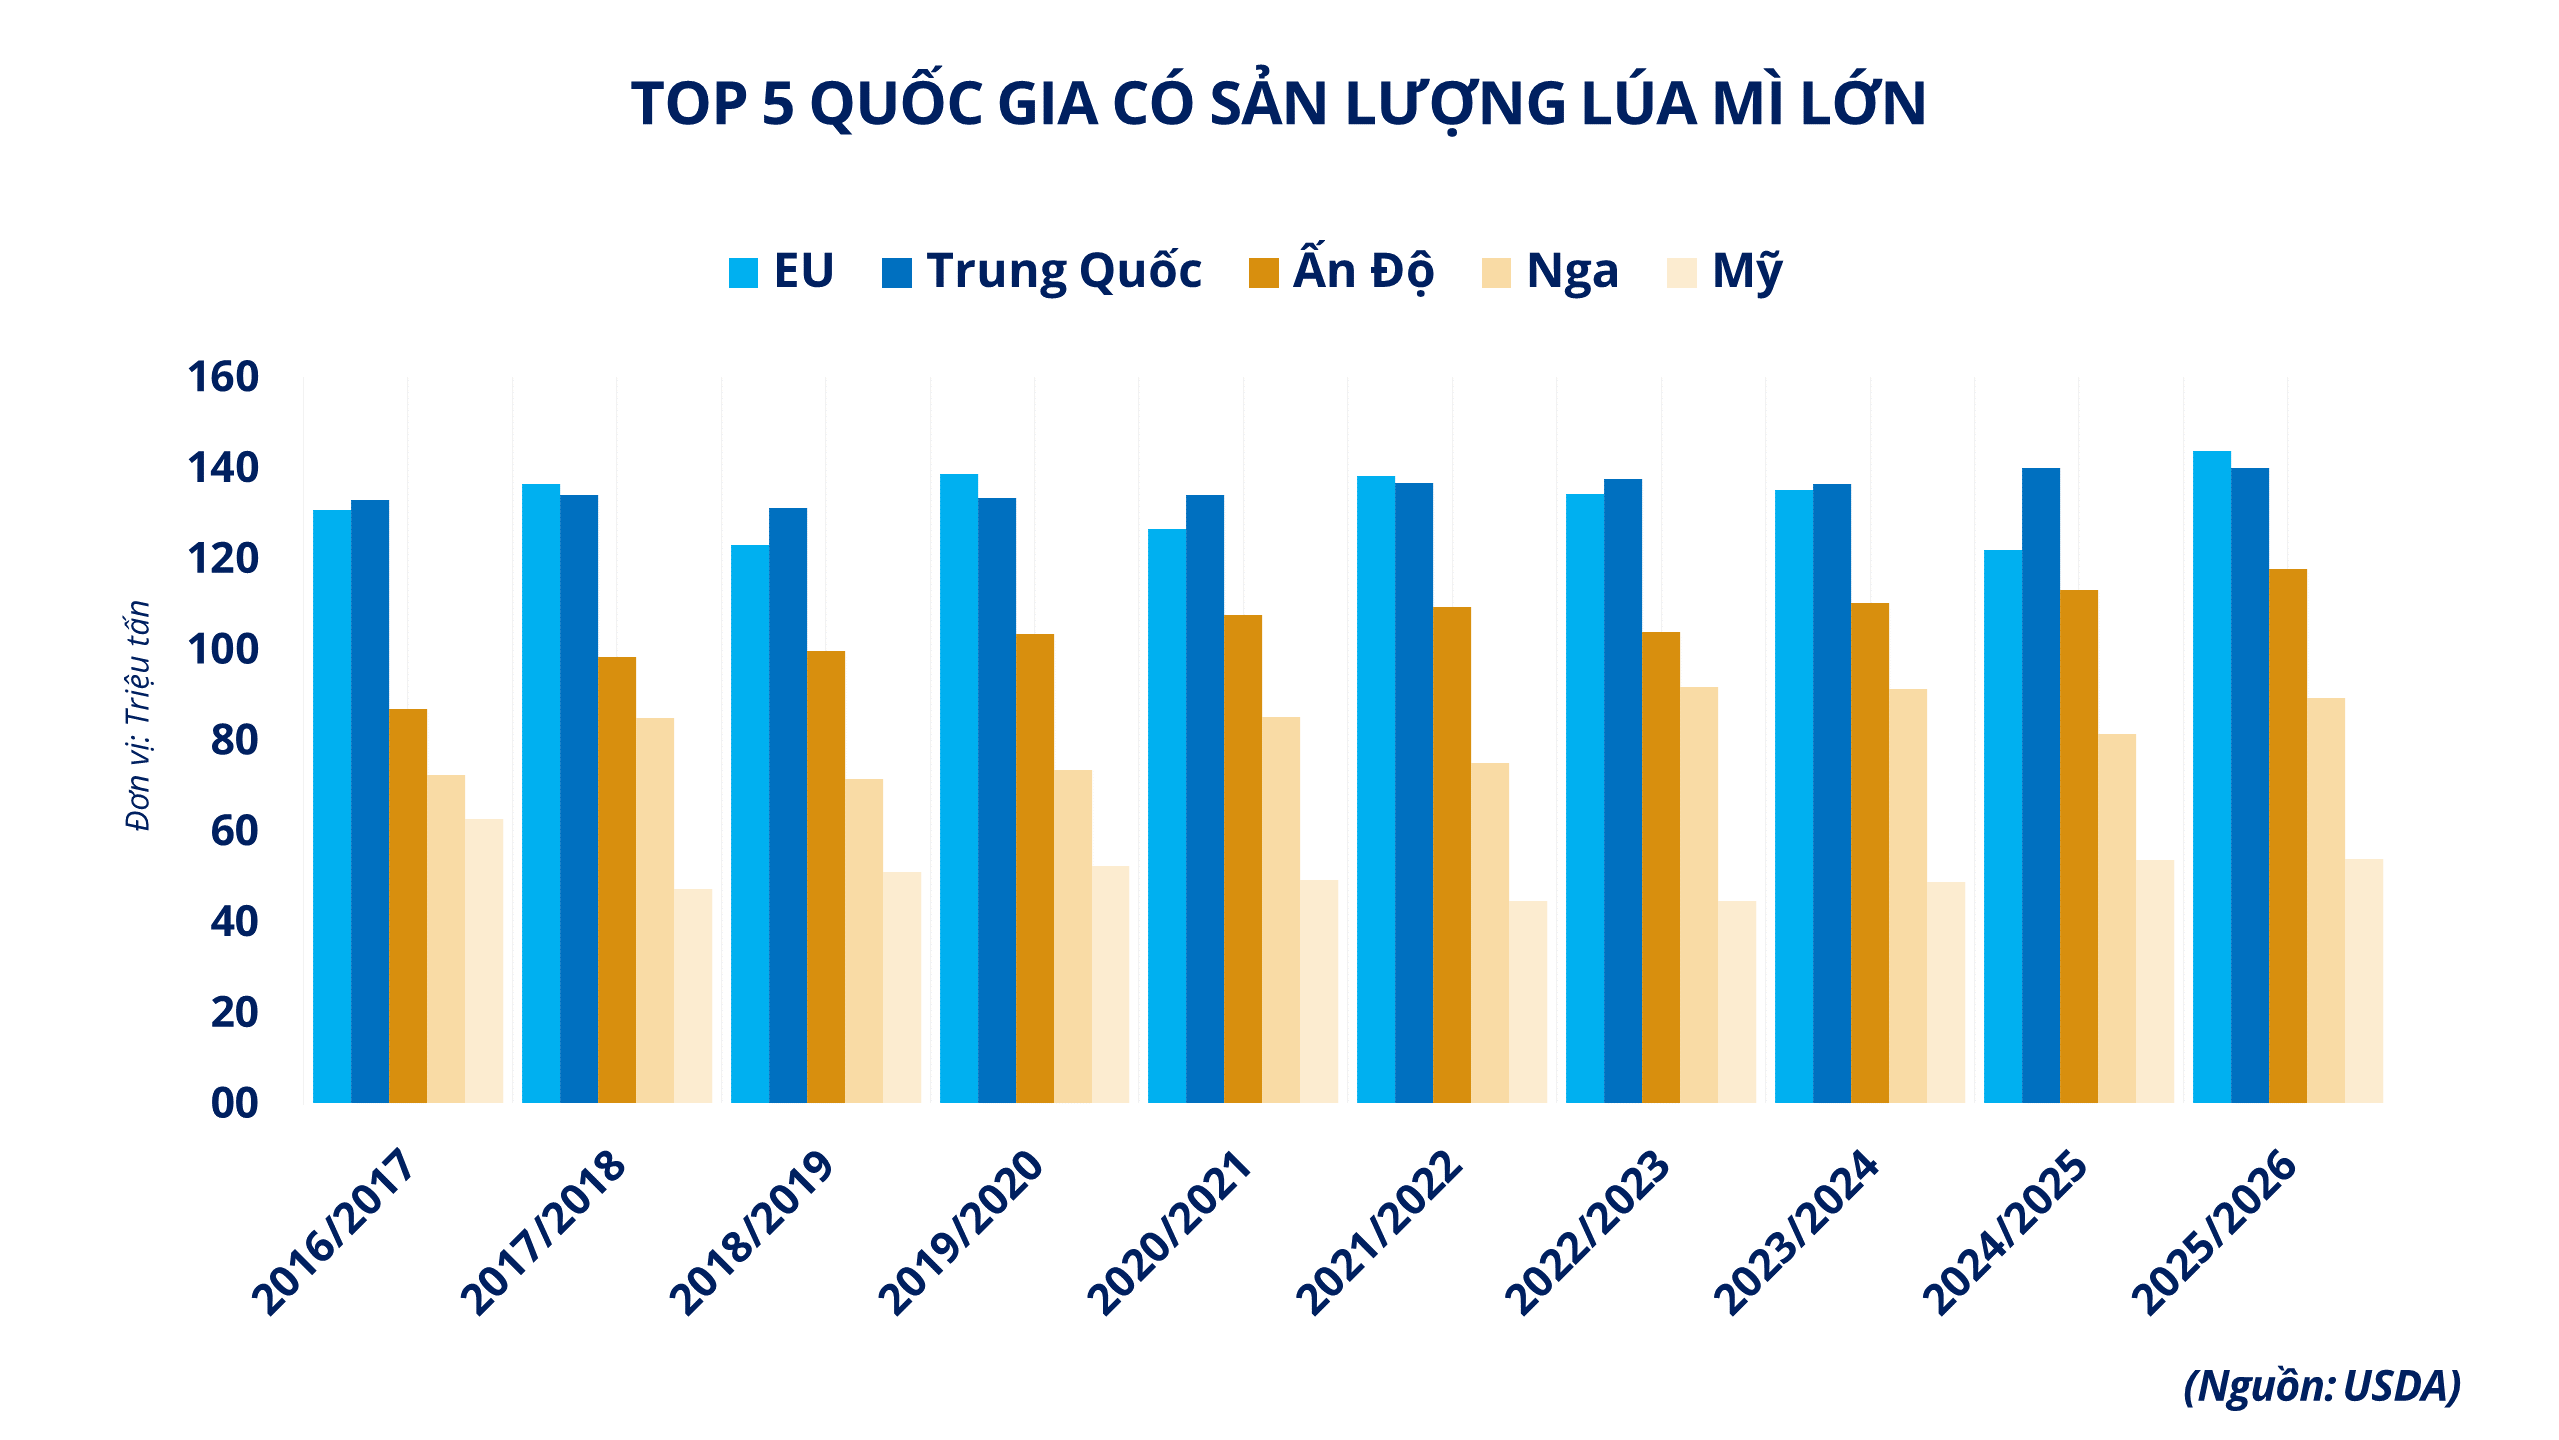
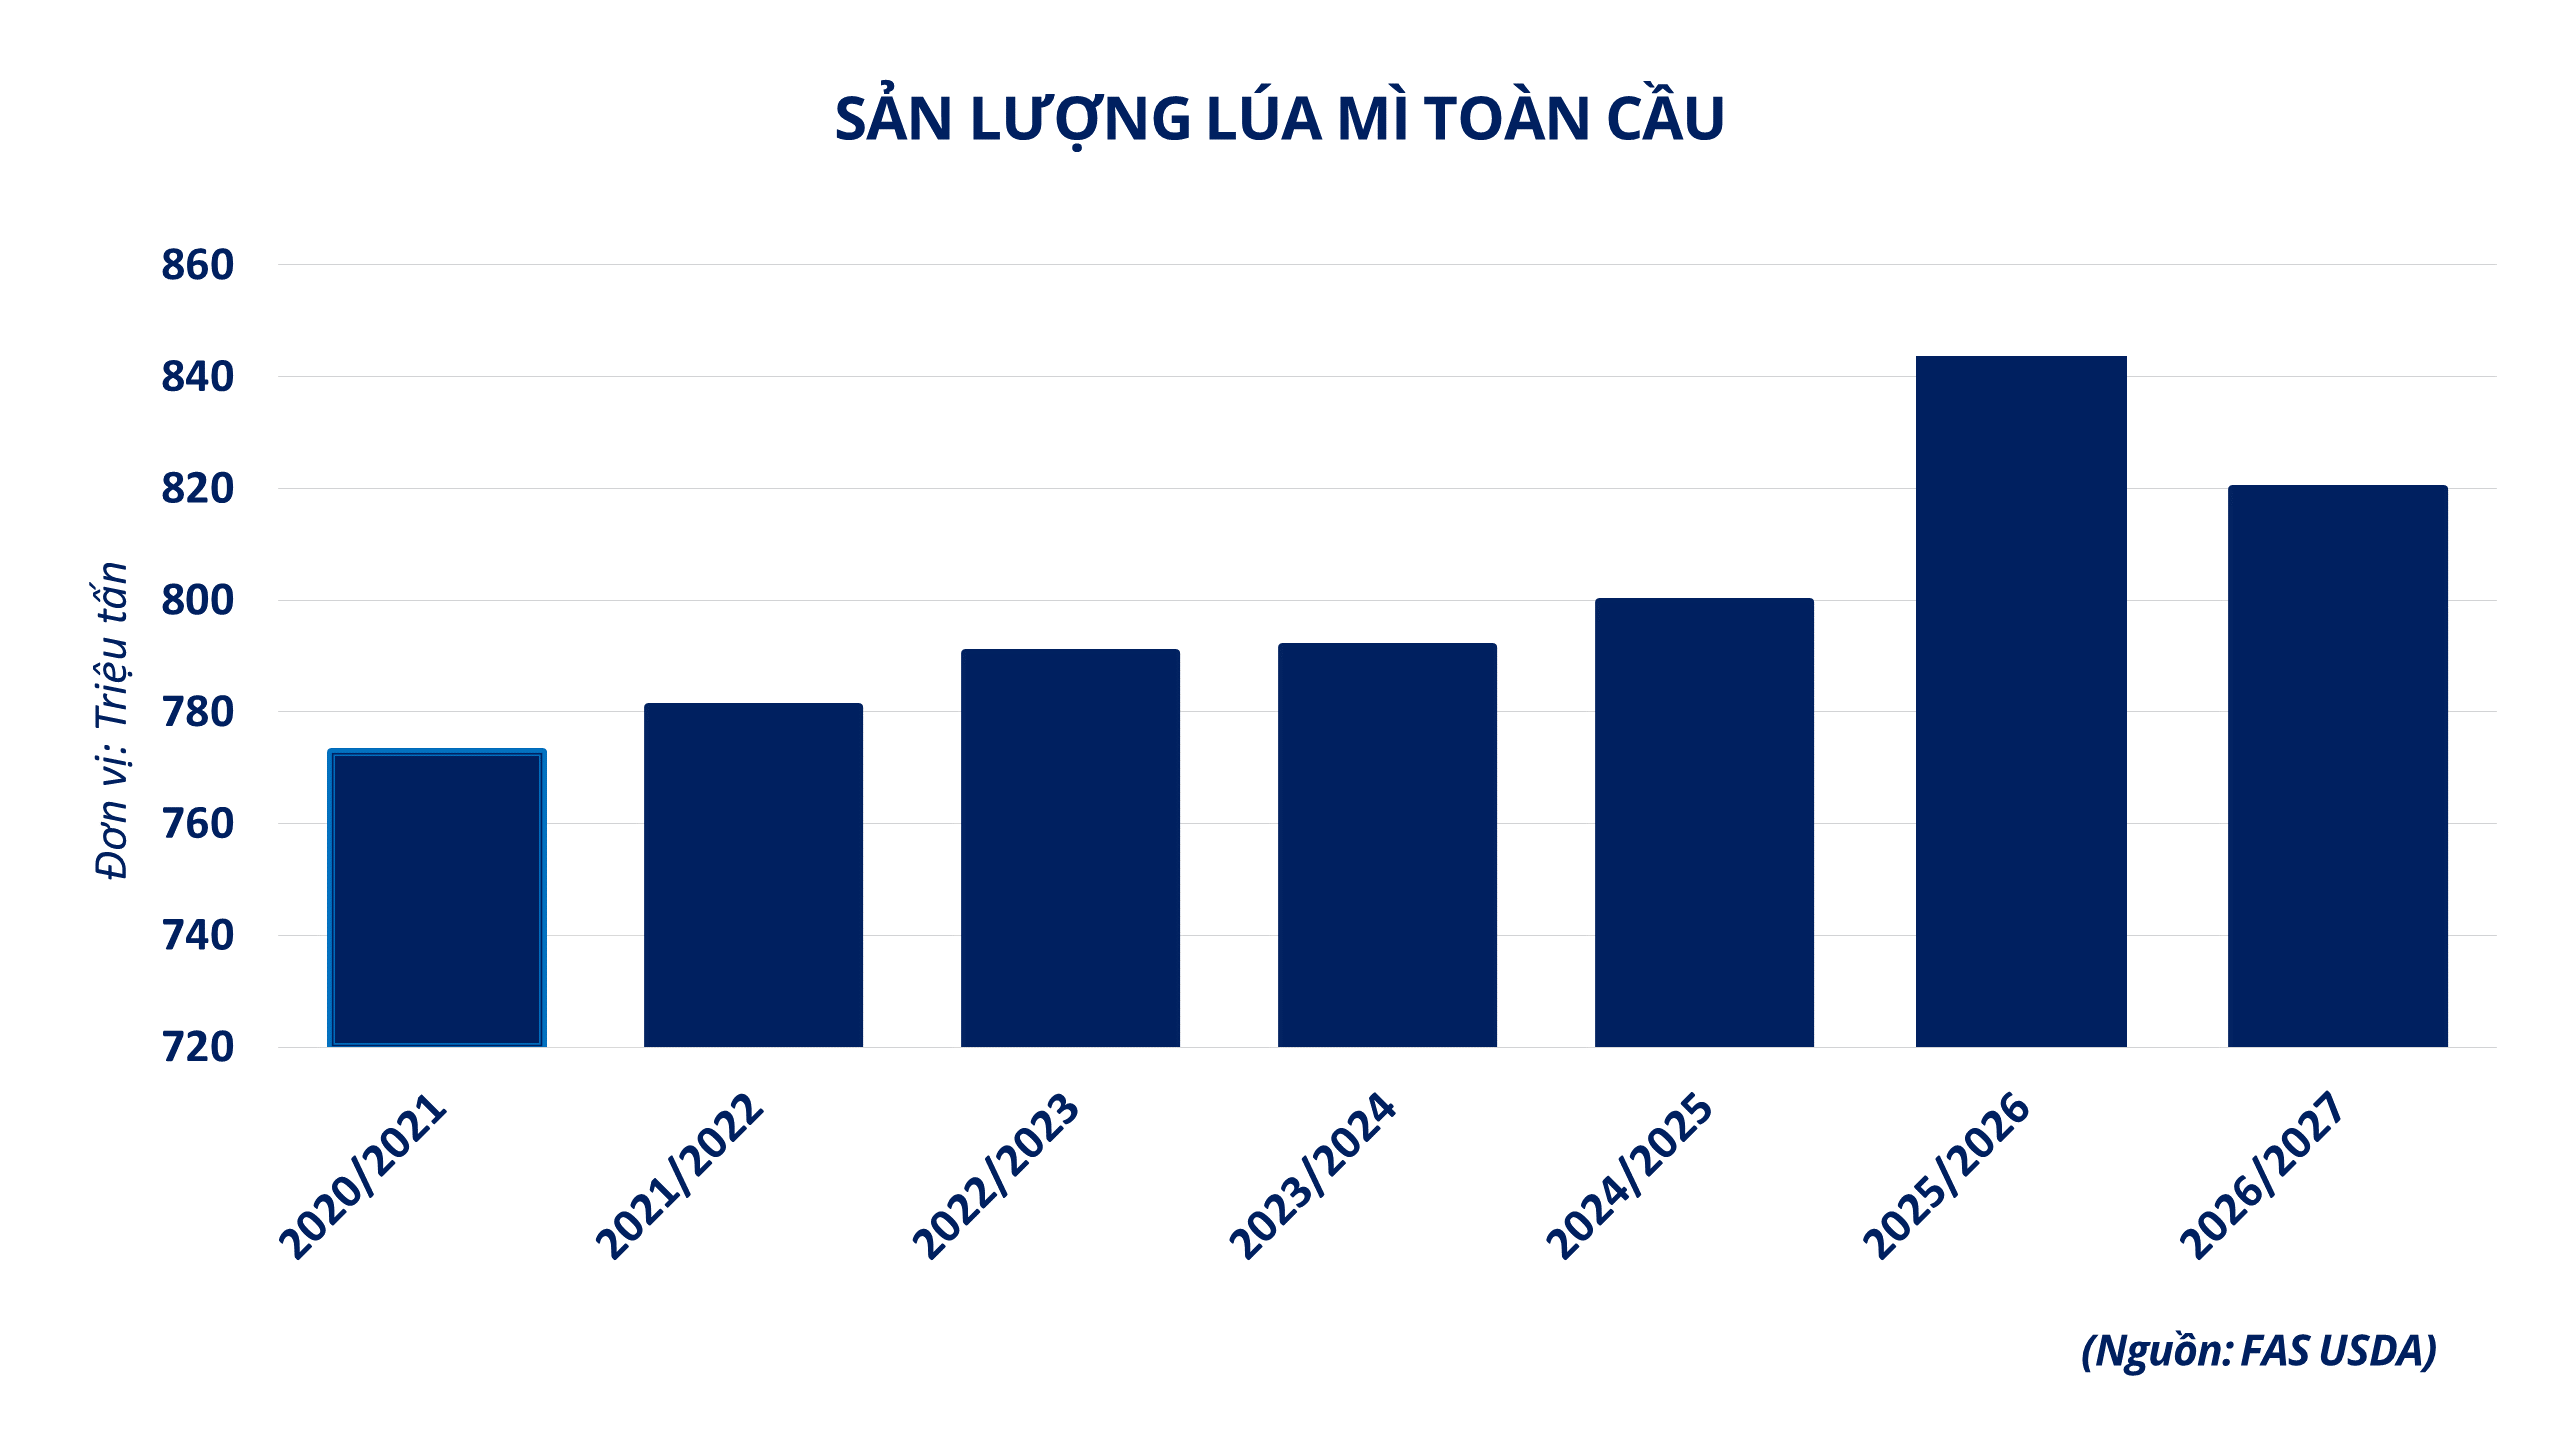
Về dài hạn, chi phí đầu vào và điều kiện thời tiết tại Đông Âu đang tạo lực cản cho hoạt động sản xuất niên vụ mới: các chính sách hỗ trợ tài chính cho nông nghiệp Ukraine dần thu hẹp, trong khi nông dân Nga chịu áp lực chi phí lãi vay kết hợp đợt khô hạn tháng 10, làm giảm động lực gieo trồng lúa mì vụ đông niên vụ 2027-2028.
Trái lại tại Mỹ, nguồn cung vụ mới tiếp tục được củng cố khi Báo cáo Tiến độ Mùa vụ (Crop Progress) của Bộ Nông nghiệp Mỹ (USDA) ghi nhận tiến độ gieo trồng lúa mì vụ đông đạt 76% diện tích, bám sát mức trung bình 5 năm là 77% nhờ các đợt mưa diện rộng tại khu vực Nam Đồng bằng bổ sung độ ẩm đất kịp thời. Áp lực cạnh tranh xuất khẩu gia tăng khi Canada đẩy mạnh xuất khẩu đạt 5,57 triệu tấn (tăng 17% so với cùng kỳ), mùa thu hoạch mới tại Úc đạt sản lượng ước tính từ 31 - 32 triệu tấn, cùng nguồn cung khoảng 23,8 triệu tấn từ Argentina chuẩn bị đưa ra thị trường từ tháng 11.
Đà giảm của giá lúa mì phần nào được kìm hãm vào cuối tuần nhờ lực cầu xuất khẩu cải thiện khi mặt bằng giá về mức thấp. Báo cáo từ Hiệp hội Lúa mì Mỹ (USW) cho thấy doanh số bán hàng xuất khẩu tuần kết thúc ngày 22/10 đạt 849.770 tấn - mức cao nhất kể từ đầu niên vụ, trong đó có sự trở lại dò mua của Trung Quốc và Philippines.
Theo bà Đào Thị Linh, Trưởng phòng Tư vấn Đầu tư của Công ty Cổ phần Giao dịch Hàng hóa Thành phố Hồ Chí Minh (HCT), Thành viên Kinh doanh 012 của MXV, Trung Quốc vừa có động thái hỏi mua lúa mì mềm đỏ vụ đông của Mỹ để giao hàng vào đầu năm 2027, lần đầu tiên kể từ cuộc gặp cấp cao giữa hai nước hồi tháng 9. Tuy nhiên, đây mới là yêu cầu chào giá từ doanh nghiệp nhà nước COFCO, chưa phải đơn hàng chính thức.
“Theo tôi, động thái quan tâm của Trung Quốc có thể cải thiện tâm lý thị trường, nhưng cần chờ các đơn hàng thực tế để đánh giá mức độ tác động. Trong thời gian tới, khả năng xuất khẩu của Nga, tiến độ thu hoạch tại Nam bán cầu và nhu cầu nhập khẩu từ Trung Quốc sẽ là những yếu tố quyết định diễn biến giá. Rủi ro gián đoạn vận tải tại Biển Đen vẫn có thể tạo ra những nhịp hồi phục, nhưng chưa đủ cơ sở để xác nhận thị trường đã đảo chiều tăng”, bà Linh cho biết.
Bà Đào Thị Linh, Trưởng phòng Tư vấn Đầu tư của Công ty Cổ phần Giao dịch Hàng hóa Thành phố Hồ Chí Minh (HCT), Thành viên Kinh doanh 012 của MXV
Tại thị trường trong nước, đà giảm của thị trường thế giới tiếp tục tác động đến giá chào bán lúa mì nhập khẩu tại các cảng đầu mối. Giá chào lúa mì nhập khẩu giao ngay tại các cảng miền Bắc hiện dao động quanh mức 8.400 đồng/kg, tại miền Nam ở mức 8.250 đồng/kg; trong khi giá chào hàng giao kỳ hạn tháng 1 và tháng 2/2027 lùi về khoảng 7.850 - 7.900 đồng/kg. Do mức giá lúa mì giao ngay vẫn cao hơn ngô trên 1.100 đồng/kg, các nhà máy sản xuất thức ăn chăn nuôi tiếp tục ưu tiên ngô để tối ưu hóa chi phí sản xuất.
Sở Giao dịch Hàng hóa Việt Nam (MXV)
Tin tức
Tin nổi bật
Tin tức liên quan