

Tin tức
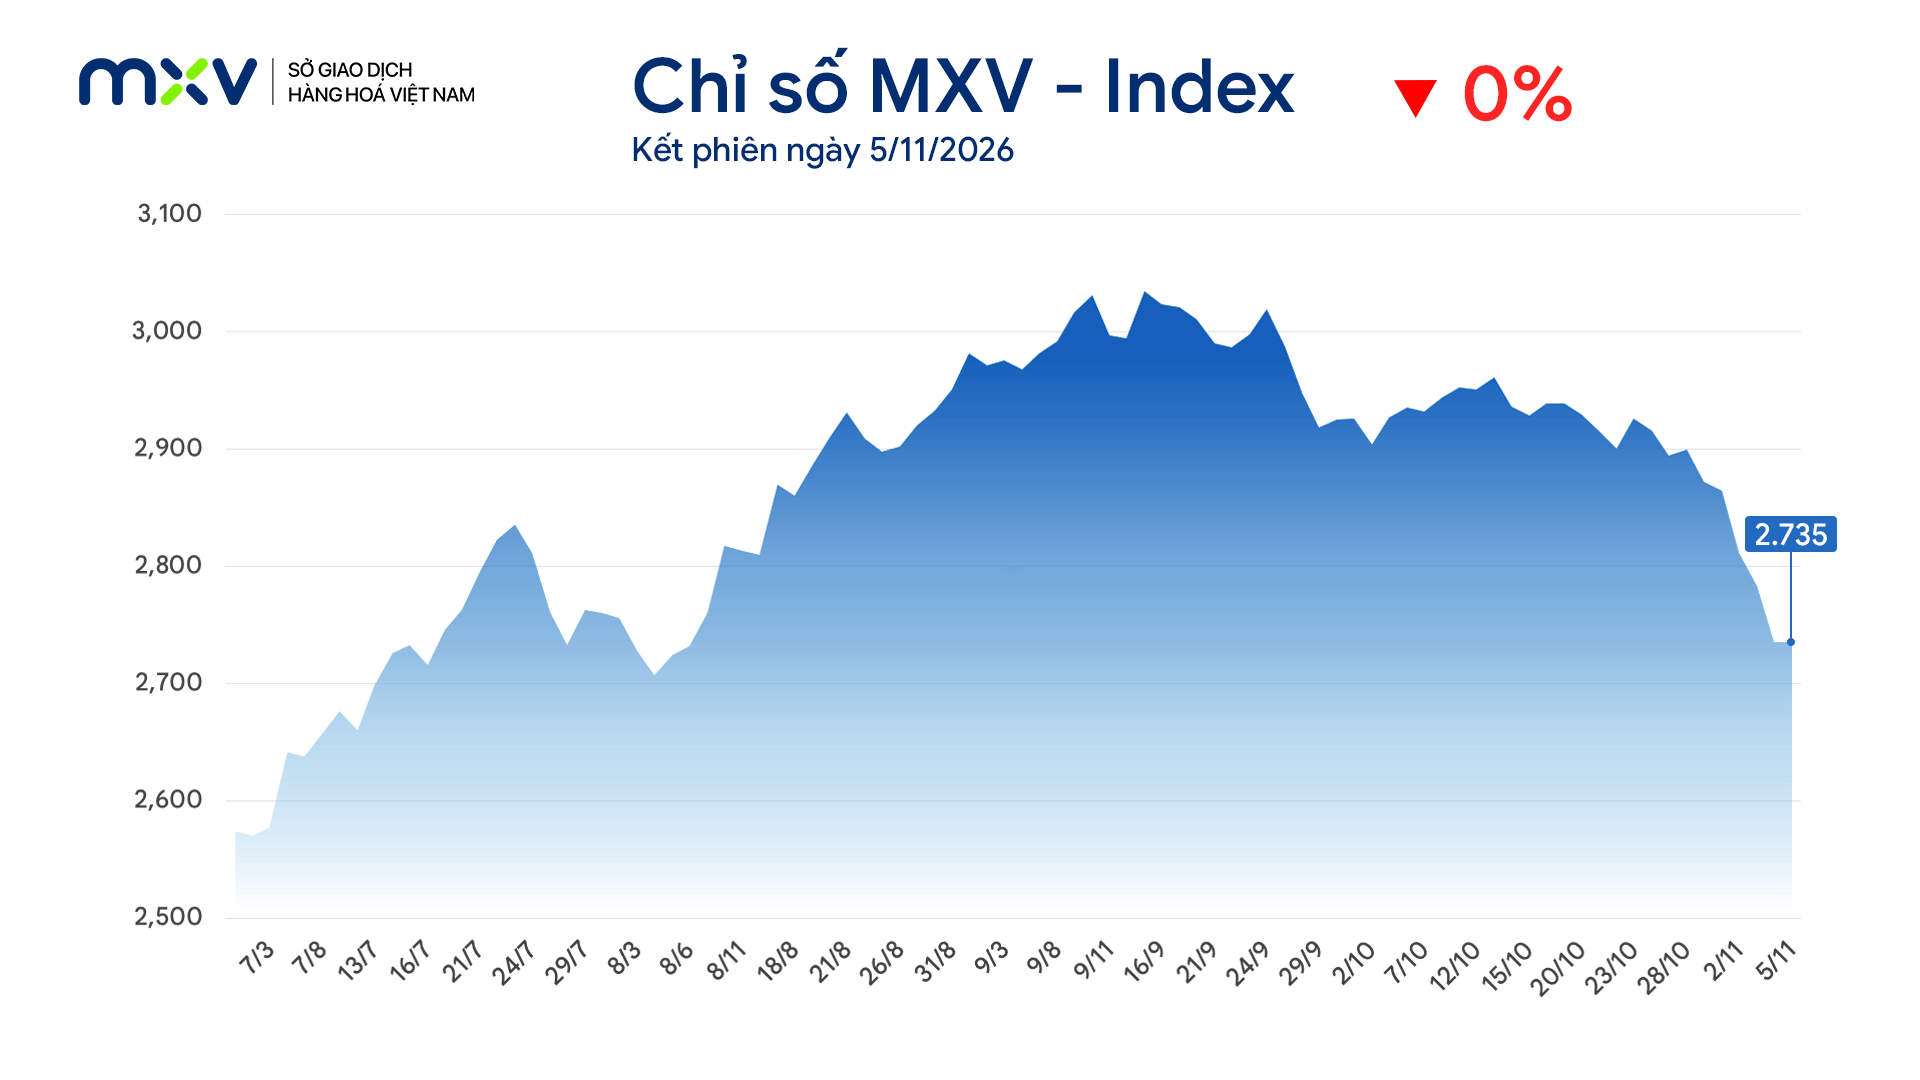
MXV-Index tiếp tục giằng co trên vùng 2.700 điểm
Lực bán tiếp tục chiếm ưu thế trên thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch hôm qua (5/10). Đóng cửa, chỉ số MXV-Index giảm nhẹ xuống 2.735 điểm. Nhóm nguyên liệu công nghiệp dẫn dắt đà suy yếu của toàn thị trường.
Tồn kho ca cao đạt đỉnh 2 năm rưỡi, giá giảm mạnh
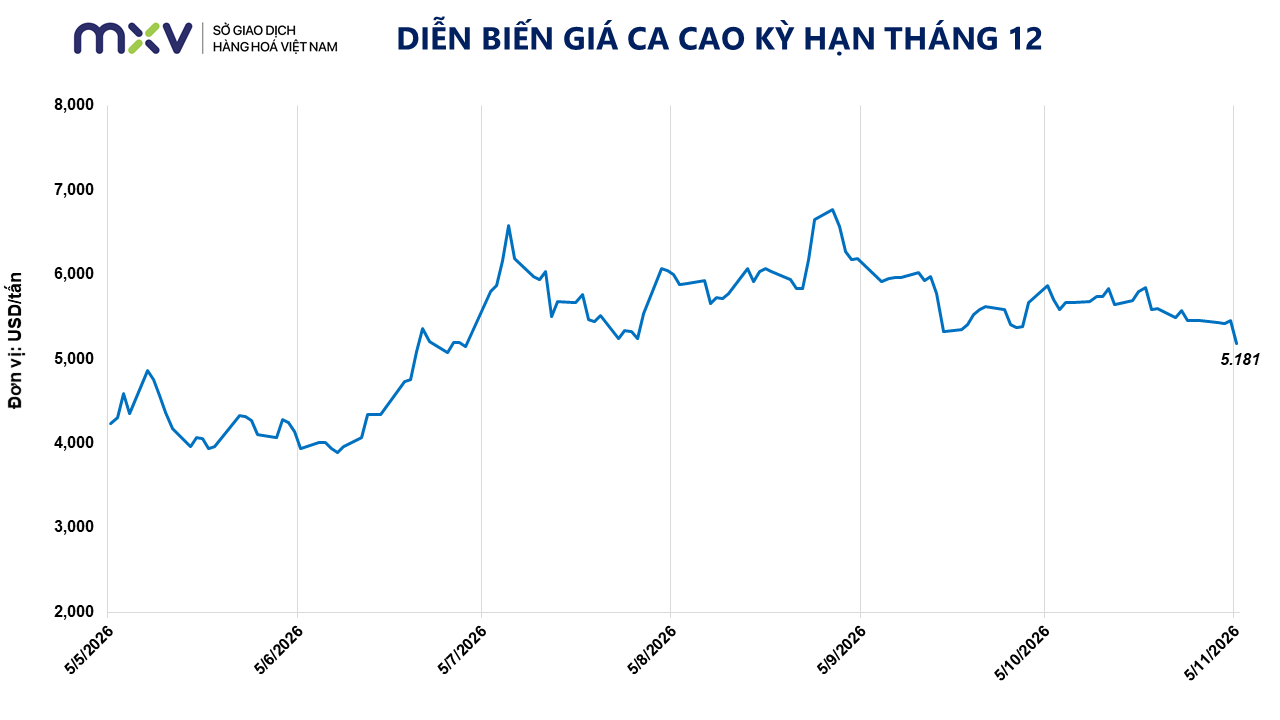
Theo ghi nhận của Sở Giao dịch Hàng hóa Việt Nam (MXV), nhóm nguyên liệu công nghiệp dẫn dắt đà suy yếu của toàn thị trường trong phiên giao dịch ngày hôm qua (5/11). Trong đó, mặt hàng ca cao gây chú ý khi giảm hơn 5% xuống 5.181 USD/tấn, chạm mức thấp nhất trong 5 tuần. Áp lực bán gia tăng trong bối cảnh lượng ca cao lưu kho tiếp tục tăng, trong khi triển vọng tiêu thụ chocolate chưa cho thấy sự phục hồi rõ rệt.
Cụ thể, lượng ca cao tồn kho tại các kho của Sở ICE đạt 3,74 triệu bao tính đến ngày 5/11, mức cao nhất trong khoảng 2 năm rưỡi. Tồn kho tăng cho thấy lượng ca cao sẵn có trên thị trường đang được bổ sung, qua đó giảm bớt lo ngại về nguy cơ thiếu hụt nguồn cung trong ngắn hạn.
Về nhu cầu, triển vọng tiêu thụ chocolate tiếp tục là yếu tố gây sức ép đáng kể. Theo báo cáo tài chính công bố ngày 4/11 của Barry Callebaut, một trong những nhà sản xuất chocolate hàng đầu thế giới, thị trường bánh kẹo chocolate toàn cầu giảm 4,3% trong niên độ 2025-2026, theo dữ liệu Nielsen được doanh nghiệp trích dẫn. Trong khi đó, sản lượng bán hàng của mảng Global Cocoa giảm 1,8%.
Sức mua yếu cũng thể hiện tại thị trường Mỹ, khi dữ liệu từ NIQ cho thấy doanh số chocolate phục vụ dịp Halloween giảm 33,1 triệu USD so với cùng kỳ năm trước, ghi nhận mức giảm lớn nhất trong ít nhất 3 năm. Mặc dù vậy, hoạt động nghiền ca cao trong quý III đã xuất hiện tín hiệu cải thiện. Sản lượng nghiền tại châu Âu tăng 3,2%, châu Á tăng 29,2%, trong khi Bắc Mỹ giảm 2,5% so với cùng kỳ năm trước.
Tổng lượng nghiền tại ba khu vực được theo dõi đạt gần 692.000 tấn, tăng khoảng 9,7% so với cùng kỳ, chủ yếu nhờ mức tăng mạnh tại châu Á. Tuy nhiên, diễn biến này chưa đủ để khẳng định nhu cầu tiêu dùng cuối cùng đã phục hồi bền vững, bởi một phần tăng trưởng có thể đến từ hoạt động tái tích trữ nguyên liệu sau giai đoạn giá ca cao điều chỉnh.
Trái ngược với bức tranh tồn kho và nhu cầu hiện tại, triển vọng nguồn cung vụ mới đang đối mặt với nhiều rủi ro thời tiết, đặc biệt tại Tây Phi, khu vực sản xuất ca cao trọng điểm của thế giới. Hiện tượng El Niño đang diễn biến mạnh, làm gia tăng lo ngại về tình trạng nhiệt độ cao và lượng mưa thiếu hụt tại một số vùng trồng ca cao.
Tại Bờ Biển Ngà, lượng mưa yếu và phân bố thất thường trong tháng 10 đã làm gia tăng lo ngại về triển vọng sản xuất ca cao niên vụ 2026-2027, đặc biệt đối với vụ giữa năm 2027. Điều kiện thời tiết bất lợi có thể ảnh hưởng đến quá trình phát triển của cây và năng suất thu hoạch trong những tháng tới.
Tại Ghana, thời tiết thất thường đang ảnh hưởng tiêu cực đến năng suất tại các vùng trồng ca cao. Sản lượng thu hoạch đầu vụ tại một số hộ nông dân giảm mạnh so với cùng kỳ năm trước, phản ánh những khó khăn mà người trồng đang phải đối mặt. Nếu điều kiện thời tiết không sớm cải thiện, nguồn cung ca cao từ quốc gia này có thể tiếp tục chịu sức ép trong niên vụ hiện tại.
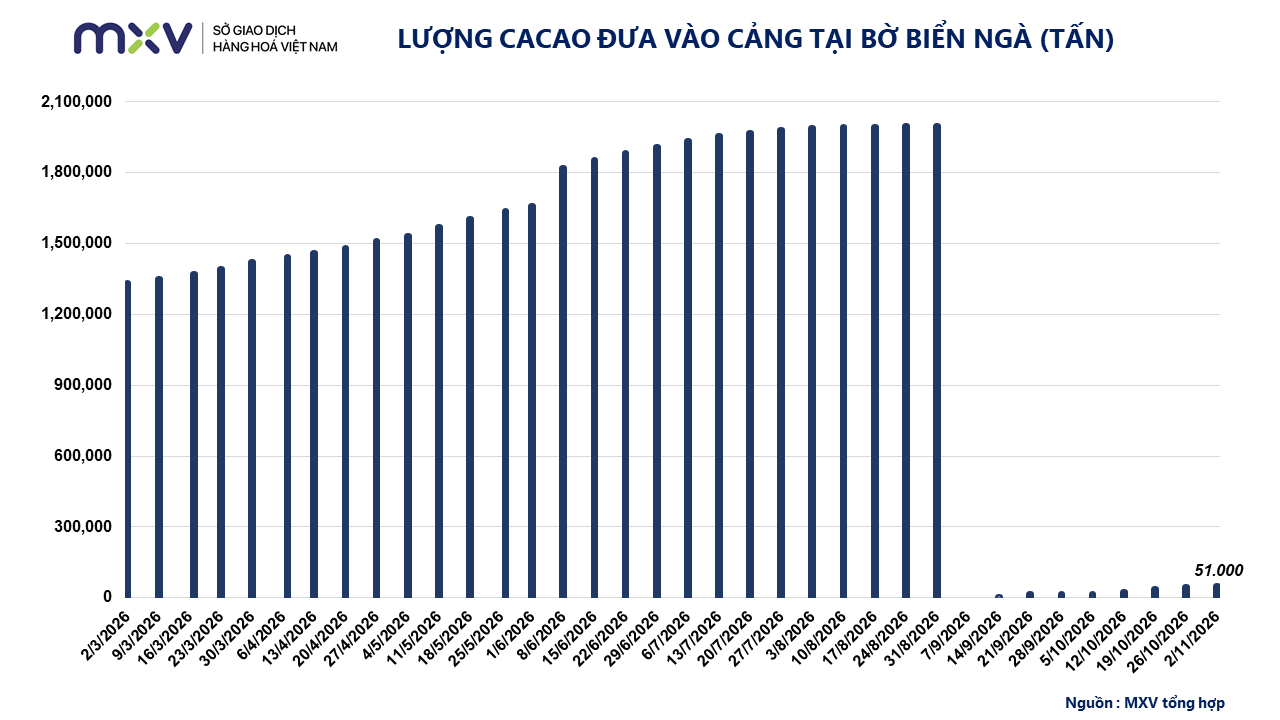
Dữ liệu thương mại cũng củng cố những lo ngại về nguồn cung ca cao tại Bờ Biển Ngà. Trong tuần kết thúc ngày 1/11, lượng ca cao cập cảng nước này ước đạt 51.000 tấn, giảm khoảng 43,3% so với mức 90.000 tấn cùng kỳ năm trước và là mức thấp nhất trong ít nhất 5 năm xét theo cùng kỳ.
Tính từ đầu niên vụ đến ngày 1/11, tổng lượng ca cao cập cảng đạt 209.500 tấn, giảm 31,1% so với mức 304.000 tấn cùng kỳ niên vụ trước, đồng thời thấp hơn khoảng 36% so với mức trung bình 5 năm là 327.400 tấn. Diễn biến này cho thấy tiến độ đưa ca cao ra thị trường tại Bờ Biển Ngà đang chậm lại đáng kể, làm gia tăng rủi ro đối với nguồn cung trong những tháng tới.
Áp lực nguồn cung mùa vụ gia tăng, giá dầu thực vật đồng loạt giảm
Kết thúc phiên giao dịch 5/11, giá các mặt hàng thuộc nhóm đậu tương đồng loạt suy yếu, bất chấp sự phục hồi của thị trường năng lượng thế giới. Trong đó, giá dầu đậu tương kỳ hạn tháng 12 giảm 2% xuống 1.372,2 USD/tấn; giá đậu tương kỳ hạn tháng 1/2027 giảm 1,2% về mức 436,6 USD/tấn. Áp lực đến từ triển vọng nguồn cung đậu tương dồi dào tại Mỹ, cùng xu hướng điều chỉnh của thị trường dầu thực vật châu Á, đang lấn át tác động hỗ trợ từ đà phục hồi của giá dầu thô.
Trên thị trường năng lượng, giá dầu thô thế giới ghi nhận phiên phục hồi kỹ thuật, với dầu Brent tăng 3,9% và WTI tăng 2,7%, sau chuỗi giảm trước đó. Tuy nhiên, diễn biến này chưa đủ tạo lực hỗ trợ cho giá dầu đậu tương, khi các yếu tố cung cầu riêng của thị trường nông sản, đặc biệt là triển vọng nguồn cung đậu tương Mỹ và áp lực giảm giá từ dầu cọ châu Á, tiếp tục chi phối diễn biến giá.
Dù chỉ số USD đã hạ nhiệt về quanh mốc 101,6 sau cuộc bầu cử giữa nhiệm kỳ Mỹ, các nhà nhập khẩu quốc tế vẫn giữ tâm lý thận trọng trước thềm công bố báo cáo mùa vụ tháng 11 của Bộ Nông nghiệp Mỹ (USDA). Trên thị trường kỳ hạn, tâm lý thận trọng này cũng có thể khiến các quỹ đầu tư tăng cường cơ cấu danh mục và điều chỉnh vị thế giao dịch.
Theo báo cáo Tiến độ mùa vụ của USDA, tính đến ngày 1/11, vụ thu hoạch đậu tương tại Mỹ đã hoàn tất 88% diện tích, tăng 9 điểm phần trăm so với tuần trước và cao hơn mức trung bình 5 năm là 84%.
Đồng thời, hãng phân tích StoneX vừa nâng dự báo năng suất đậu tương Mỹ lên mức 3,7 tấn/ha, củng cố kỳ vọng sản lượng niên vụ 2026-2027 có thể đạt mức kỷ lục. Triển vọng này tiếp tục gây sức ép lên giá đậu tương khi nguồn cung mới từ vụ thu hoạch tại Mỹ được đưa ra thị trường. Bên cạnh đó, dầu đậu tương còn chịu tác động từ đà suy yếu của các loại dầu thực vật tại châu Á, khi giá dầu cọ trên Sở Giao dịch phái sinh Malaysia giảm 2,6%.
Tại Trung Quốc, lượng dầu cọ tồn kho ở mức cao tiếp tục tạo áp lực lên thị trường dầu thực vật. Trong khi đó, theo ước tính của đại diện COFCO Oils, nhập khẩu đậu tương của Trung Quốc trong quý IV có thể đạt bình quân khoảng 9,5 triệu tấn mỗi tháng. Triển vọng nguồn cung nguyên liệu dồi dào khiến thị trường thận trọng hơn về khả năng hấp thụ nguồn hàng trong thời gian tới.
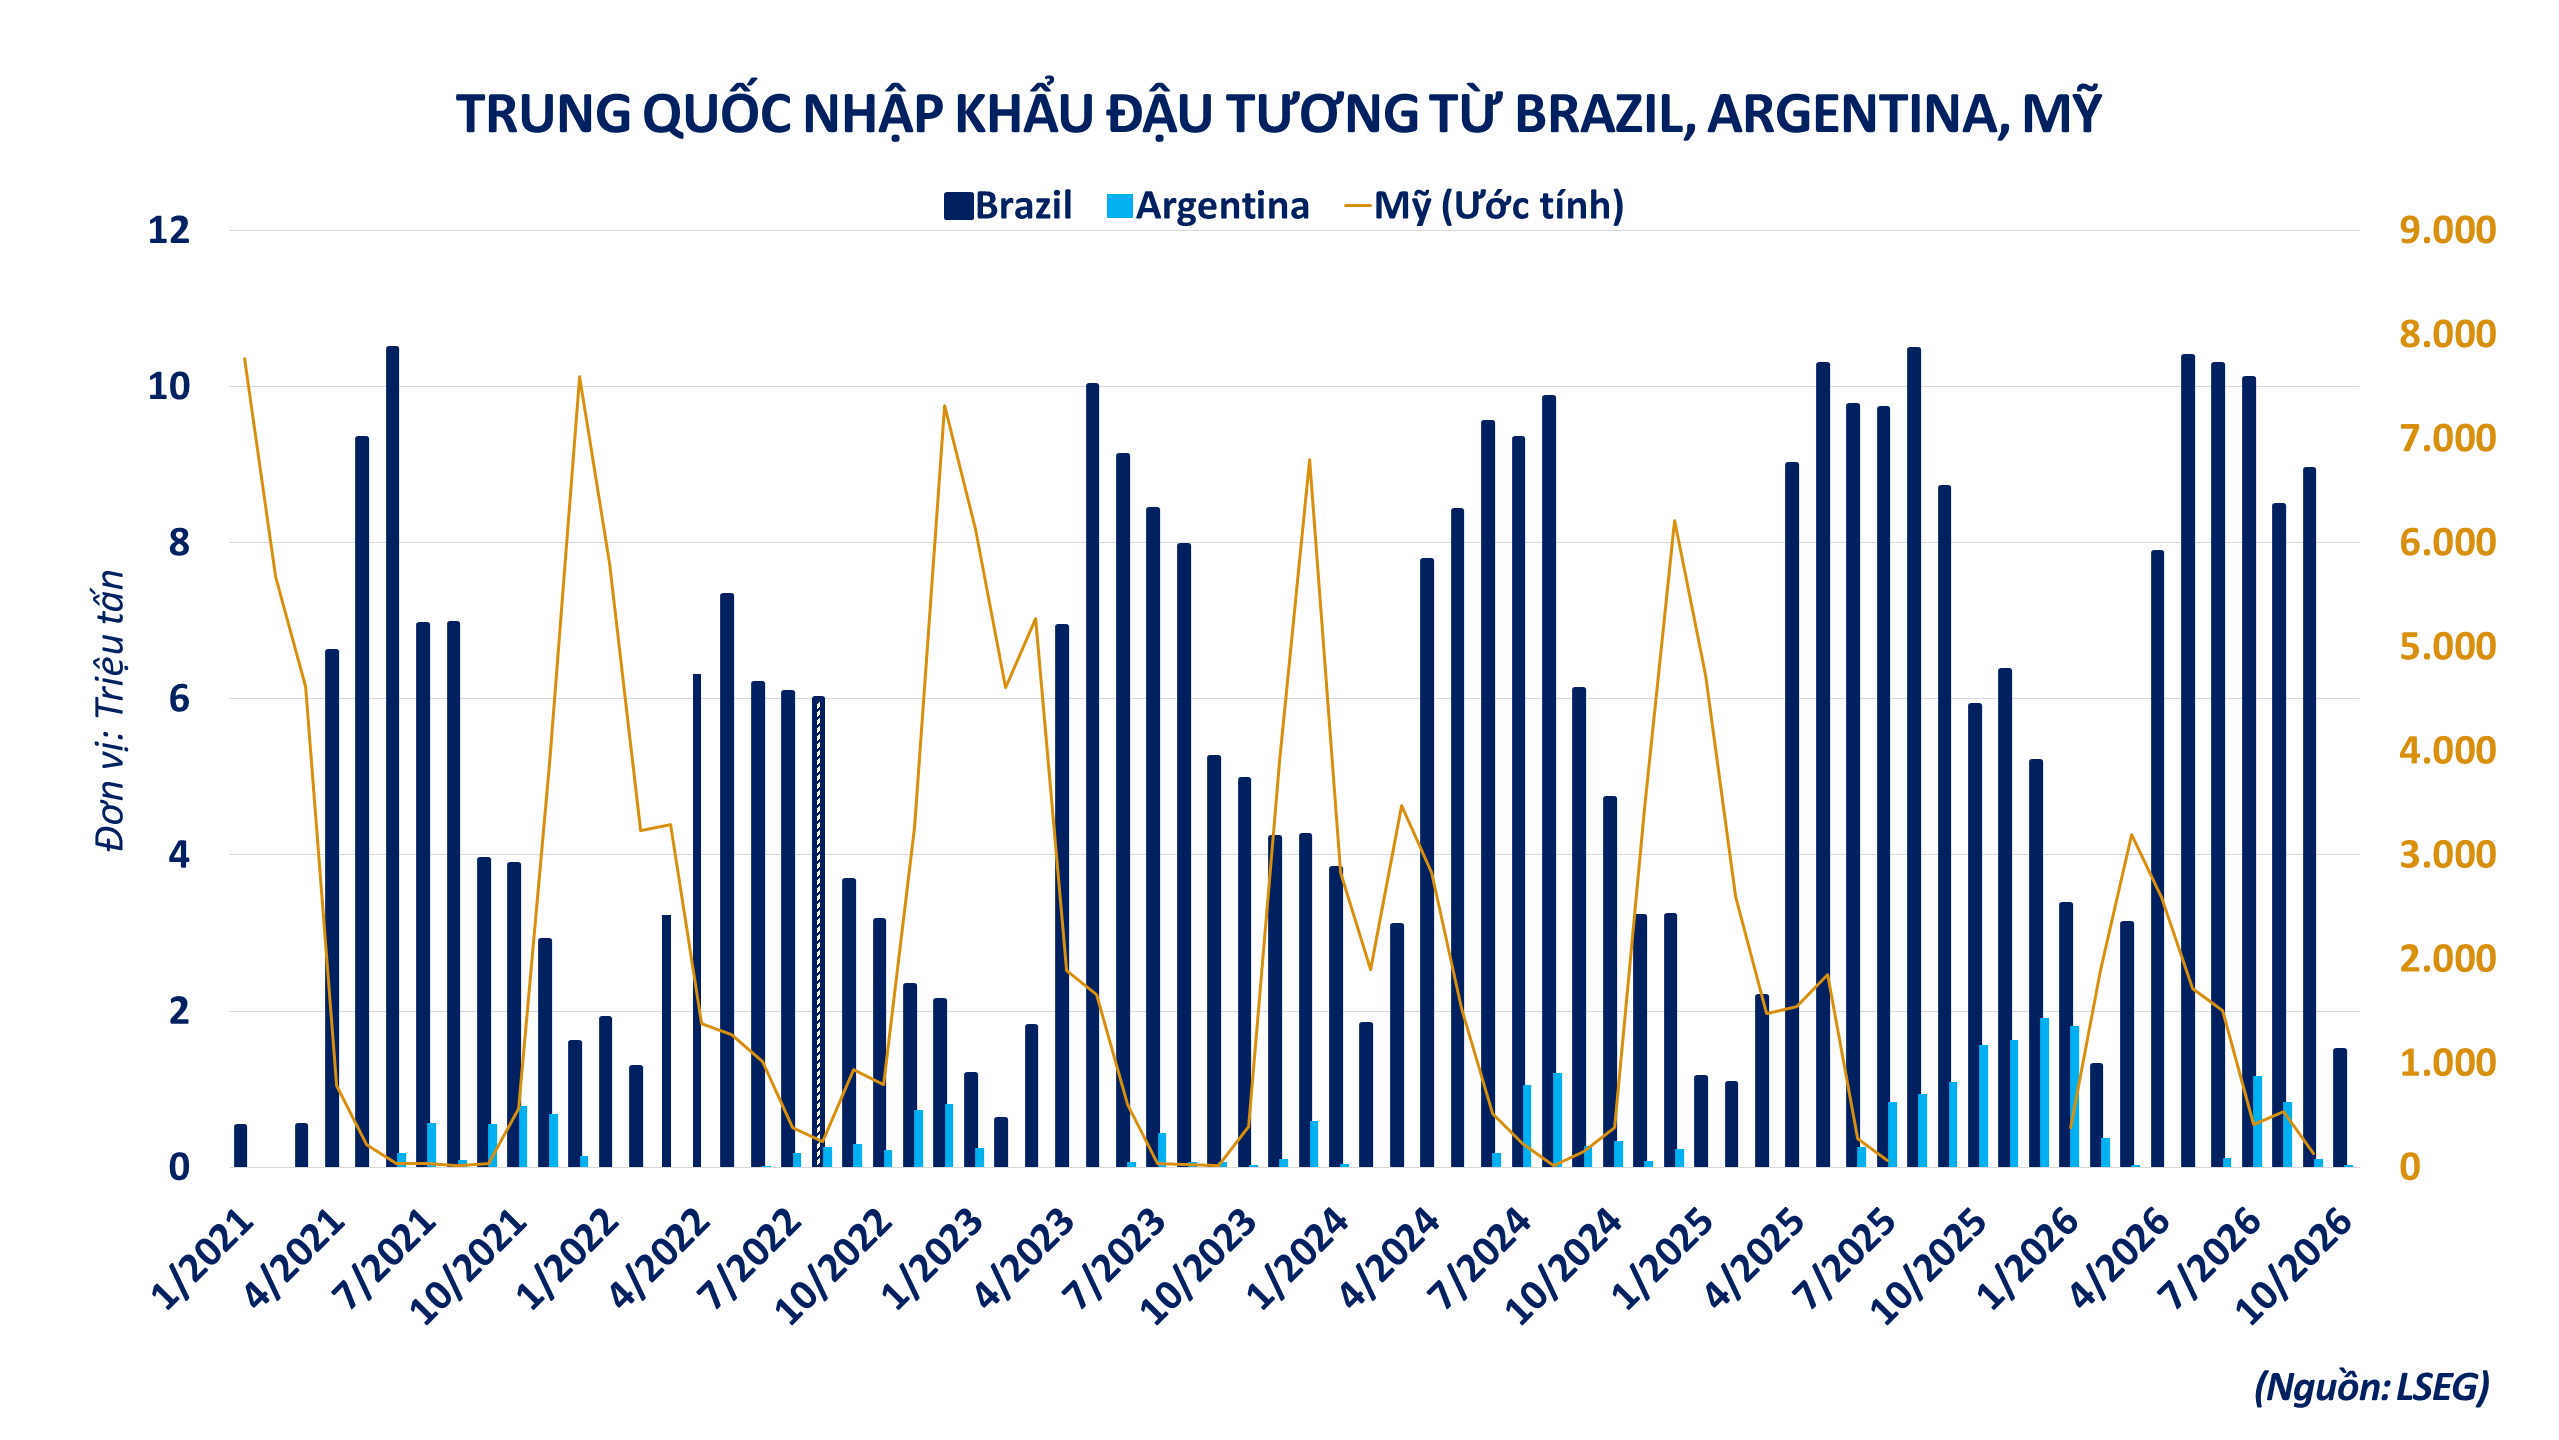
Hiện tại, thị trường đang hướng sự chú ý đến một loạt báo cáo quan trọng trong tuần tới, bao gồm Báo cáo Tiến độ mùa vụ của USDA vào rạng sáng 10/11, báo cáo ngành dầu cọ Malaysia tháng 10 của MPOB dự kiến công bố lúc 11h30 ngày 10/11 và đặc biệt là Báo cáo Cung cầu Nông sản Thế giới (WASDE) của USDA vào 0h ngày 11/11, theo giờ Việt Nam. Những dữ liệu này được kỳ vọng sẽ cung cấp thêm thông tin về triển vọng nguồn cung và nhu cầu nông sản trong những tháng cuối năm.
Tại thị trường trong nước, giá chào giao ngay một số nguyên liệu thức ăn chăn nuôi tại các cảng miền Bắc tương đối ổn định, với khô dầu cọ giữ ở mức 5.200 đồng/kg và khô đậu tương dao động từ 13.500 - 13.570 đồng/kg.
Tại miền Nam, một số nhà máy thức ăn thủy sản lớn đã quay lại hỏi mua nguyên liệu giàu đạm cho các hợp đồng giao xa, với thời gian giao hàng từ tháng 1 đến tháng 3 và từ tháng 4 đến tháng 7/2027. Tuy vậy, các doanh nghiệp chế biến vẫn duy trì tâm lý thận trọng trước những biến động của tỷ giá USD/VND và giá nguyên liệu trên thị trường quốc tế.
Theo MXV, diễn biến trái chiều giữa giá dầu thô và dầu đậu tương cho thấy các yếu tố cung cầu riêng của thị trường nông sản đang đóng vai trò chi phối trong ngắn hạn. Về dài hạn, chính sách pha trộn nhiên liệu sinh học vẫn là một yếu tố có khả năng hỗ trợ nhu cầu dầu thực vật. Tuy nhiên, mức độ tác động còn phụ thuộc vào việc triển khai chính sách và triển vọng nguồn cung nguyên liệu trong thời gian tới.
Bà Nguyễn Thị Thu Hiền, Trưởng phòng Tin tức tại Công ty Cổ phần Hitech Finance – Thành viên Kinh doanh số 036 của MXV, cho rằng đà giảm của giá đậu tương trong phiên phản ánh áp lực nguồn cung từ vụ thu hoạch tại Mỹ. Triển vọng sản lượng có thể đạt mức kỷ lục đang lấn át những tín hiệu tích cực từ hoạt động xuất khẩu.
Đáng chú ý, khối lượng đậu tương xuất khẩu đã giao đạt mức cao nhất kể từ đầu niên vụ, trong khi doanh số bán xuất khẩu mới lại giảm tới 44% so với tuần trước. Sự trái chiều này cho thấy lượng hàng được giao vẫn duy trì ở mức cao, nhưng tốc độ hình thành các đơn hàng mới đang có dấu hiệu chậm lại. Để giá đậu tương có được lực hỗ trợ bền vững, thị trường cần ghi nhận doanh số bán mới duy trì tích cực, đặc biệt từ Trung Quốc.
Bà Nguyễn Thị Thu Hiền, Trưởng phòng Tin tức - Công ty Cổ phần Hitech Finance (TVKD số 036 của MXV)
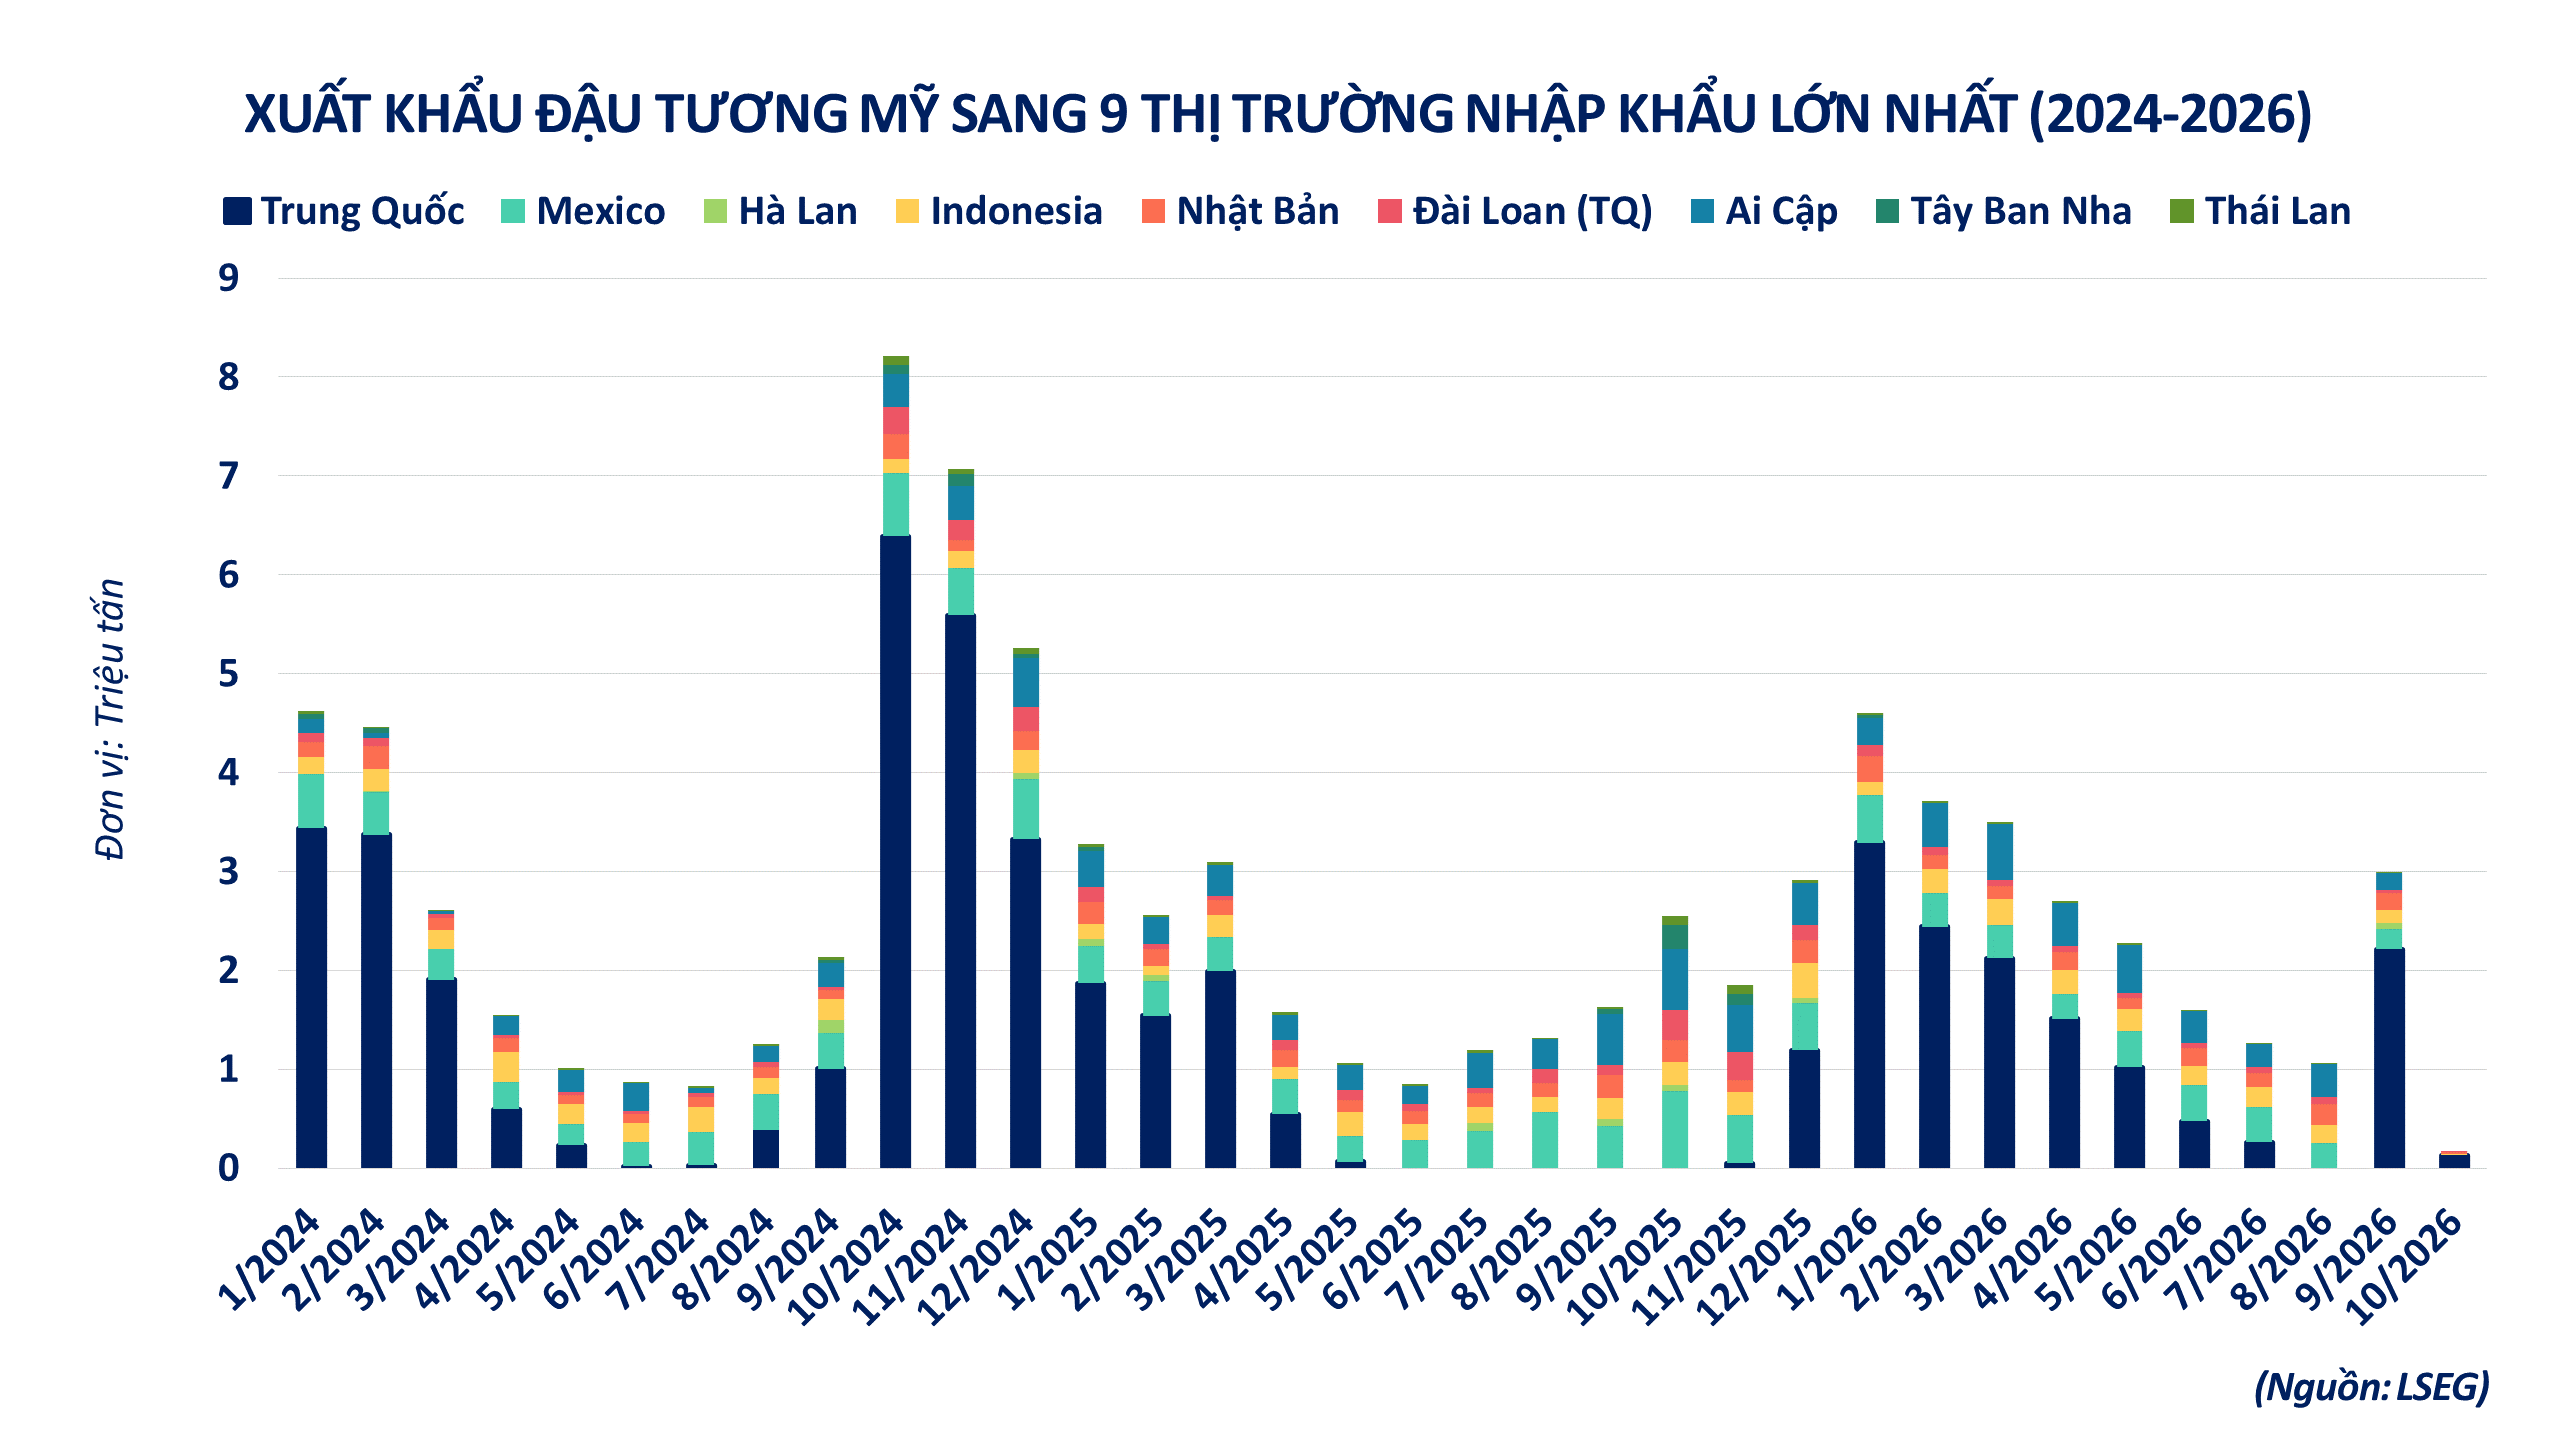
Ngoài ra, dự báo nhập khẩu đậu tương Trung Quốc niên vụ 2026-2027 của bộ phận phân tích thuộc USDA tại nước này (GAIN) thấp hơn khoảng 4,1% so với dự báo chính thức của USDA, cũng đặt ra những câu hỏi về triển vọng tiêu thụ tại thị trường nhập khẩu đậu tương lớn nhất thế giới.
“Trong ngắn hạn, giá đậu tương vẫn chịu sức ép khi nguồn cung mới từ Mỹ tiếp tục được đưa ra thị trường. Tuy nhiên, mức độ giảm giá sẽ phụ thuộc đáng kể vào khả năng hấp thụ nguồn cung của các nhà nhập khẩu lớn, đặc biệt là Trung Quốc. Do đó, diễn biến doanh số bán xuất khẩu mới, thay vì chỉ lượng hàng đã giao, sẽ là một chỉ báo quan trọng để đánh giá sức mạnh nhu cầu. Bên cạnh đó, các đơn hàng mới từ Trung Quốc, tiến độ hoàn tất thu hoạch tại Mỹ và kết quả báo cáo cung cầu sắp tới cũng sẽ đóng vai trò quan trọng đối với xu hướng giá”, bà Hiền nhận định.
Sở Giao dịch Hàng hóa Việt Nam (MXV)
Tin tức
Tin nổi bật
Tin tức liên quan